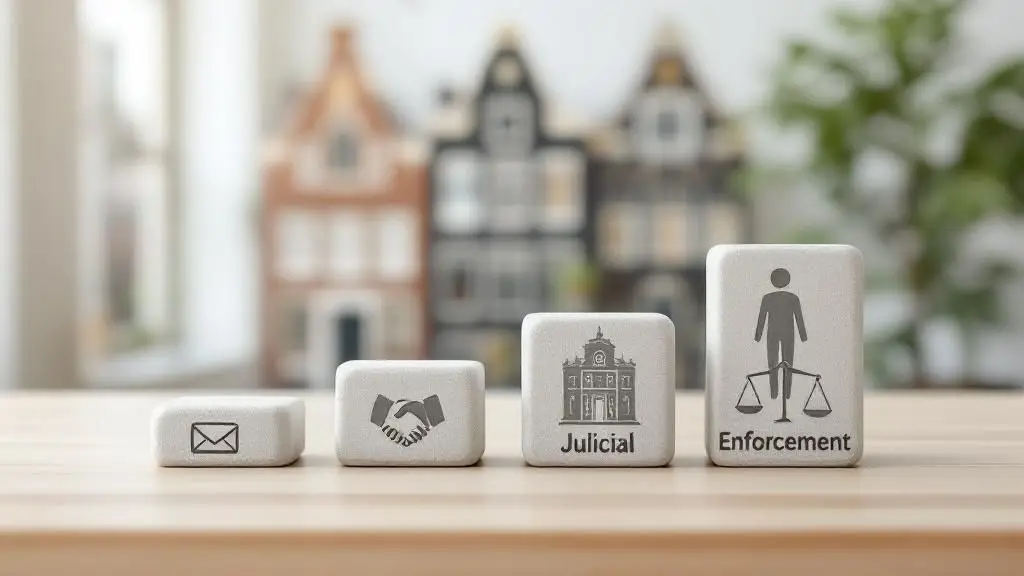
Penagihan utang di Belanda berlangsung dalam dua tahap. Tahap damai meliputi semua yang dilakukan kreditur di luar pengadilan: pengingat, pemberitahuan resmi tentang wanprestasi, bunga menurut undang-undang, dan, untuk konsumen, surat pemberitahuan wajib empat belas hari sebelum biaya penagihan dapat dikenakan. Tahap peradilan dimulai dengan surat panggilan yang disampaikan oleh juru sita dan berakhir, jika klaim berhasil, dengan putusan yang dapat ditegakkan oleh juru sita terhadap upah, rekening bank, dan aset. Dalam praktiknya, kedua tahap ini tidak opsional: melewatkan langkah-langkah di tahap pertama akan merugikan Anda di tahap kedua.
Ketika faktur yang belum dibayar menjadi klaim yang dapat Anda tuntut
Faktur yang jatuh tempo tidak secara otomatis menjadi klaim yang dapat ditegakkan. Hukum Belanda mensyaratkan bahwa debitur harus lalai (verzuim) sebelum bunga dan biaya penagihan mulai berjalan. Kelalaian biasanya terjadi setelah pemberitahuan tertulis tentang kelalaian (ingebrekestelling) berdasarkan pasal 6:82 Kitab Undang-Undang Hukum Perdata Belanda, yang memberi debitur jangka waktu akhir yang wajar untuk melakukan kewajibannya. Dalam sejumlah situasi, yang tercantum dalam pasal 6:83 Kitab Undang-Undang Hukum Perdata, kelalaian terjadi tanpa pemberitahuan sama sekali: jika para pihak menyepakati tanggal pembayaran tetap yang telah berlalu, jika kewajiban timbul dari perbuatan salah, atau jika debitur menyatakan dengan jelas bahwa ia tidak akan membayar.
Setelah debitur wanprestasi, bunga menurut undang-undang akan berlaku secara otomatis. Untuk transaksi konsumen, tarifnya adalah bunga menurut undang-undang biasa sebagaimana diatur dalam pasal 6:119 Kitab Undang-Undang Hukum Perdata. Untuk transaksi komersial antar bisnis, atau antara bisnis dan otoritas publik, berlaku bunga komersial menurut undang-undang yang lebih tinggi sebagaimana diatur dalam pasal 6:119a. Kedua tarif tersebut ditetapkan berdasarkan keputusan dewan dan berubah secara berkala, sehingga persentase yang berlaku harus diambil dari angka yang dipublikasikan pemerintah untuk setiap periode, bukan disalin dari faktur lama.
Ketentuan pembayaran juga penting di sini. Jika para pihak tidak menyepakati apa pun, pembayaran jatuh tempo dalam waktu tiga puluh hari sejak diterimanya faktur. Antar bisnis, jangka waktu yang lebih lama dapat disepakati, tetapi tidak tanpa batas, dan perusahaan besar tidak boleh memaksakan jangka waktu pembayaran kepada pemasok kecil atau menengah yang melebihi tiga puluh hari. Klausul yang melampaui apa yang diizinkan oleh hukum adalah batal, dan jangka waktu menurut undang-undang berlaku sebagai gantinya, dengan bunga komersial berjalan sejak hari berakhirnya klausul tersebut.

Surat empat belas hari, dan mengapa surat itu seringkali salah.
Terhadap konsumen, biaya penagihan di luar pengadilan hanya dapat dikenakan setelah kreditur mengirimkan pemberitahuan tertulis khusus berdasarkan pasal 6:96 KUHP. Surat tersebut harus memberi konsumen setidaknya empat belas hari untuk membayar pokok utang tanpa dikenakan biaya penagihan, dan harus menyatakan berapa biaya yang akan dikenakan jika pembayaran tidak dilakukan. Mahkamah Agung telah memutuskan bahwa jangka waktu tersebut dihitung sejak hari setelah surat tersebut sampai kepada konsumen, sehingga surat yang memberi konsumen waktu empat belas hari sejak tanggal surat itu sendiri dianggap cacat.
Konsekuensi dari surat yang cacat bukanlah peringatan: klaim untuk biaya penagihan akan langsung gagal, dan pengadilan akan menolaknya bahkan jika debitur tidak mempermasalahkannya. Besarnya biaya itu sendiri ditetapkan berdasarkan keputusan pengadilan dengan skala persentase yang bervariasi dari pokok pinjaman, yang menurun seiring bertambahnya klaim, dengan batas minimum dan maksimum yang ditetapkan undang-undang. Untuk debitur bisnis, para pihak dapat menyepakati ketentuan yang berbeda dalam syarat dan ketentuan umum mereka, yang merupakan salah satu dari sedikit klausul yang benar-benar bermanfaat dalam seperangkat syarat dan ketentuan standar.
Fase damai dan aturan yang harus dipatuhi oleh lembaga penagihan utang.
Sebagian besar klaim masih diselesaikan sebelum ada yang sampai ke pengadilan, dan fase damai adalah tempat hasil komersial diputuskan. Proses ini dimulai dengan pengingat, berlanjut ke tuntutan formal (aanmaning) dan, jika debitur merespons, biasanya berakhir dengan pengaturan pembayaran atau penyelesaian sebagian dari klaim. Kreditur yang bersedia menerima pembayaran cicilan rata-rata akan mendapatkan lebih banyak daripada kreditur yang bersikeras menerima jumlah penuh dan tidak menerima apa pun.
Yang berubah adalah fase ini sekarang diatur. Berdasarkan Undang-Undang Kualitas Layanan Penagihan Utang (Wet kwaliteit incassodienstverlening), penyedia layanan penagihan utang harus terdaftar dalam register layanan penagihan utang yang dikelola oleh Justis, dan pendaftaran telah diwajibkan sejak 1 April 2025. Penyedia yang terdaftar harus memenuhi persyaratan kompetensi profesional, keakuratan informasi dalam surat mereka, penanganan pengaduan, dan cara mereka menghubungi debitur. Beroperasi tanpa registrasi dilarang, dan pengawasan dilakukan oleh Inspektorat Kehakiman dan Keamanan, yang dapat mengenakan denda dan menghapus penyedia dari register.
Dua konsekuensi praktis akan muncul. Jika Anda adalah kreditur, menggunakan agen yang tidak terdaftar akan membuat klaim Anda sendiri rentan terhadap perdebatan dan bisnis Anda berisiko terhadap reputasi, jadi sebaiknya periksa daftar tersebut sebelum Anda menunjuk siapa pun. Jika Anda adalah debitur, surat yang menuntut sejumlah uang yang tidak didukung oleh hukum, atau yang mengancam tindakan yang tidak berwenang dilakukan oleh pengirim, bukan hanya tidak menyenangkan; itu merupakan pelanggaran aturan dan dasar untuk pengaduan.

Penting juga untuk memperjelas siapa yang memiliki wewenang apa. Lembaga penagihan (incassobureau) tidak memiliki wewenang lebih dari kreditur lainnya: mereka dapat menulis surat, menelepon, dan bernegosiasi, tetapi tidak dapat menyita apa pun. Juru sita (gerechtsdeurwaarder) adalah pejabat publik yang diangkat berdasarkan dekrit kerajaan, dan hanya juru sita yang berwenang untuk menyampaikan surat panggilan dan melakukan penyitaan. Juru sita yang bertindak dalam fase damai, sebelum adanya putusan pengadilan, bertindak sebagai agen biasa dan tidak memiliki kekuatan paksaan lebih dari yang dimiliki lembaga tersebut. Kop surat tidak mengubah hal itu.
Batas waktu: kapan klaim kedaluwarsa dan bagaimana cara menghentikan hitungan waktu
Suatu klaim yang tidak ditindaklanjuti pada akhirnya menjadi tidak dapat dilaksanakan, dan kreditor kehilangan lebih banyak uang karena jangka waktu pembatasan daripada karena debitur yang tidak mampu membayar. Jangka waktu umum untuk klaim pembayaran berdasarkan kontrak adalah lima tahun berdasarkan pasal 3:307 KUHP, terhitung sejak hari setelah klaim tersebut jatuh tempo dan harus dibayar. Jangka waktu yang lebih pendek berlaku dalam kasus-kasus tertentu: klaim pembeli konsumen berdasarkan kontrak jual beli tunduk pada jangka waktu dua tahun, dan klaim yang timbul dari perbuatan salah tunduk pada rezim tersendiri.
Jangka waktu tersebut dapat diinterupsi. Berdasarkan pasal 3:317 KUHP, permintaan tertulis atau pemberitahuan tertulis yang secara tegas menyatakan bahwa kreditur berhak atas pelaksanaan penagihan akan menginterupsi jangka waktu pembatasan, dan jangka waktu baru dimulai keesokan harinya. Pengajuan gugatan juga menginterupsi jangka waktu tersebut. Yang tidak menginterupsi jangka waktu tersebut adalah catatan dalam berkas internal, panggilan telepon yang tidak dikonfirmasi secara tertulis, atau pengingat yang tidak menjelaskan secara jelas bahwa kreditur masih menuntut pembayaran. Menyimpan salinan setiap permintaan yang bertanggal adalah bentuk asuransi litigasi termurah yang tersedia.
Sebelum semua ini menjadi penting, klaim harus ada dan dapat dibuktikan. Berkas harus menunjukkan apa yang telah disepakati, bahwa barang atau jasa telah dikirim, bahwa faktur telah dikirim dan diterima, dan syarat dan ketentuan umum mana yang berlaku dan kapan syarat dan ketentuan tersebut tersedia. Jika klaim dipersoalkan berdasarkan substansinya dan bukan berdasarkan kemampuan membayar, biasanya pengiriman dan syarat-syaratnya yang menjadi penentu, dan penjelasan kami tentang apa itu klaim menurut hukum Belanda menjabarkan unsur-unsurnya secara lebih rinci.
Mengamankan klaim sebelum putusan
Proses hukum membutuhkan waktu, dan debitur yang mengetahui bahwa klaim akan datang dapat memindahkan aset sementara itu. Hukum Belanda menawarkan solusi yang sangat mudah diakses untuk hal ini: penyitaan sebelum putusan (conservatoir beslag). Atas permohonan tertulis, hakim pengadilan distrik dapat memberikan izin untuk menyita rekening bank, piutang yang terutang kepada debitur oleh pihak ketiga, barang bergerak, saham, atau properti tidak bergerak, sebelum klaim pokok diputuskan.
Permohonan tersebut biasanya diproses tanpa mendengarkan keterangan debitur, seringkali dalam hitungan hari, dan oleh karena itu penyitaan terjadi secara tiba-tiba. Izin diberikan berdasarkan penilaian ringkas atas klaim tersebut, dan hakim menetapkan jangka waktu, biasanya empat belas hari, di mana proses utama harus dimulai. Jika tidak, penyitaan akan batal.
Upaya hukum ini memiliki sisi yang tajam. Kreditur yang melakukan penyitaan dan kemudian kalah dalam perkara tersebut pada prinsipnya bertanggung jawab atas kerugian yang ditimbulkan, tanpa debitur harus membuktikan kesalahan, karena risiko penyitaan yang tidak beralasan terletak pada pihak yang memilih untuk melakukannya. Hal itu menjadikan penyitaan sebelum putusan pengadilan sebagai langkah serius dan bukan sekadar isyarat negosiasi, dan ada baiknya membaca artikel kami tentang penyitaan sebelum putusan pengadilan dalam hukum Belanda sebelum memutuskan untuk menggunakannya.
Proses persidangan: pengadilan mana dan apa yang terjadi
Pengadilan mana yang menangani klaim tersebut bergantung pada nilai dan pokok perkaranya. Pengadilan subdistrik (kantonrechter) menangani klaim uang hingga batas yang ditetapkan undang-undang, saat ini 25,000 euro, dan terlepas dari nilainya, menangani kasus-kasus tentang ketenagakerjaan, sewa-menyewa, kredit konsumen, dan penjualan konsumen. Semua kasus lainnya ditangani oleh pengadilan distrik di kamar biasa.
Perbedaan ini berdampak langsung pada biaya. Di hadapan pengadilan subdistrik, para pihak dapat menangani kasus mereka sendiri: perwakilan hukum tidak wajib, dan sebuah perusahaan dapat diwakili oleh direkturnya sendiri atau oleh agen yang diberi wewenang. Di hadapan pengadilan distrik, perwakilan oleh pengacara adalah wajib. Pernyataan yang sering diulang bahwa surat panggilan harus selalu disusun oleh pengacara adalah salah, dan hal itu menghalangi kreditor kecil untuk mengejar klaim yang sebenarnya sah.
Proses dimulai dengan surat panggilan (dagvaarding) yang memuat tuntutan, dasar-dasar, dan bukti-bukti, yang diserahkan oleh juru sita kepada debitur. Jika debitur tidak hadir, pengadilan memberikan putusan secara default, dan akan mengabulkan tuntutan kecuali jika tampak melanggar hukum atau tidak berdasar, itulah sebabnya surat pemberitahuan empat belas hari yang cacat tetap membebani kreditur biaya penagihan meskipun tidak ada yang hadir. Jika debitur hadir dan membela diri, biasanya terjadi pertukaran pernyataan tertulis diikuti dengan sidang lisan, dan pengadilan kemudian memberikan putusan (vonnis).
Tiga poin tentang biaya dan risiko. Biaya pengadilan dibayarkan di muka oleh kedua belah pihak, ditetapkan berdasarkan skala sesuai dengan nilai klaim dan status pihak, dan diindeks setiap tahun, sehingga jumlah saat ini harus diambil dari tabel yang diterbitkan oleh lembaga peradilan. Pihak yang kalah biasanya diperintahkan untuk membayar biaya pihak yang menang, tetapi biaya pengacara dalam putusan tersebut dihitung berdasarkan skala internal tetap dan jarang mencakup apa yang sebenarnya dikeluarkan. Dan putusan untuk jumlah kecil mungkin tidak dapat diajukan banding sama sekali, karena Kitab Undang-Undang Acara Perdata menetapkan nilai minimum di bawahnya banding tidak dimungkinkan.
Putusan pengadilan biasanya dinyatakan dapat dilaksanakan secara sementara, yang berarti dapat dilaksanakan segera meskipun diajukan banding. Jika putusan tersebut kemudian dibatalkan, kreditur harus membatalkan apa yang telah ditagihnya, dan kreditur menanggung risiko kebangkrutan debitur selama periode tersebut.
Penegakan hukum: apa yang boleh dan tidak boleh dilakukan oleh seorang juru sita.
Putusan pengadilan menjadi dapat dilaksanakan setelah juru sita menyerahkan salinan resminya kepada debitur. Penyerahan bukanlah formalitas; itu adalah saat di mana debitur mengetahui putusan tersebut dan sejak saat itu jangka waktu hukum yang singkat mulai berjalan. Juru sita biasanya akan menyerahkan putusan tersebut bersamaan dengan permintaan pembayaran, dan penyitaan hanya dapat dilakukan setelah permintaan tersebut berakhir.

Dari situ, juru sita memiliki seperangkat alat yang jelas. Penyitaan atas nama pihak ketiga (derdenbeslag) mencakup uang yang menjadi hutang orang lain kepada debitur, paling sering berupa upah yang ditahan oleh majikan, tunjangan yang dibayarkan oleh badan publik, atau saldo kredit di bank; pihak ketiga harus menyatakan apa yang dipegangnya dan membayarkannya kepada juru sita. Penyitaan barang bergerak memungkinkan inventaris bisnis, mesin, atau kendaraan disita dan dijual di lelang publik. Properti tidak bergerak dapat disita dan dijual melalui notaris. Saham dalam suatu perusahaan juga dapat disita, yang dalam bisnis keluarga seringkali lebih efektif daripada menyita barang fisik apa pun.
Terhadap kekuasaan tersebut, hukum Belanda menetapkan batasan nyata. Ambang batas pendapatan yang dilindungi, beslagvrije voet, menjamin debitur pendapatan minimum yang tidak dapat disita. Sejak penyederhanaan rezim tersebut, juru sita menghitung ambang batas itu sendiri dari data yang terdapat dalam catatan pendapatan dan tunjangan nasional, alih-alih bergantung pada informasi yang diberikan debitur, yang menghilangkan sumber kesulitan yang telah lama ada. Barang-barang yang diperlukan untuk kehidupan sehari-hari, seperti tempat tidur, pakaian, makanan, dan alat-alat yang dibutuhkan debitur untuk mencari nafkah, sama sekali tidak dapat disita. Tidak ada hukuman penjara karena ketidakmampuan membayar utang uang; penahanan paksa hanya ada dalam hukum Belanda dalam keadaan terbatas dan bukan sebagai tindakan penagihan umum.
Jika debitur memiliki beberapa kreditur, juru sita akan berkoordinasi melalui register penyitaan pusat, dan juru sita koordinator akan mendistribusikan apa yang berhasil disita. Kreditur yang datang terlambat dalam antrean dengan gaji pas-pasan mungkin tidak akan mendapatkan apa pun selama bertahun-tahun, yang merupakan alasan untuk menilai kemampuan pemulihan sebelum memulai proses hukum daripada setelah memenangkannya. Debitur yang percaya bahwa penegakan hukum dilakukan secara tidak sah juga tidak tanpa jalan keluar, seperti yang dijelaskan dalam artikel kami tentang upaya hukum terhadap penegakan putusan pengadilan.
Pengumpulan lintas batas di dalam Uni Eropa
Bagi kreditur yang berlokasi di luar Belanda, dan bagi kreditur Belanda dengan debitur asing, instrumen Eropa seringkali lebih efektif daripada jalur nasional semata. Putusan yang diberikan di satu negara anggota diakui dan ditegakkan di negara anggota lainnya berdasarkan Peraturan Brussels I bis tanpa deklarasi penegakan hukum perantara, sehingga putusan Belanda dapat langsung diserahkan kepada juru sita di tempat lain di Uni Eropa, dan putusan asing kepada juru sita Belanda.
Terdapat dua prosedur sederhana untuk klaim itu sendiri. Perintah pembayaran Eropa adalah prosedur tertulis untuk klaim uang lintas batas yang tidak dipersengketakan, di mana pengadilan mengeluarkan perintah berdasarkan formulir standar; jika debitur keberatan, kasus tersebut berlanjut sebagai proses biasa. Prosedur klaim kecil Eropa menangani klaim lintas batas bernilai rendah sebagian besar secara tertulis dan tanpa perwakilan hukum wajib. Di samping itu, perintah pengamanan rekening Eropa memungkinkan kreditur untuk membekukan rekening bank debitur di negara anggota lain, dengan kondisi yang sebanding dengan penyitaan pra-putusan Belanda.
Rute mana yang terbaik bergantung pada di mana debitur dan asetnya berada, apa yang tertulis dalam kontrak mengenai yurisdiksi dan hukum yang berlaku, dan apakah klaim tersebut benar-benar tidak diperdebatkan. Pertanyaan-pertanyaan tersebut harus dijawab sebelum surat pertama dikirim, karena klausul yurisdiksi yang tidak dibaca siapa pun akan ditemukan pada saat yang paling buruk.
Ketika tidak ada lagi yang bisa dikumpulkan
Tidak setiap klaim layak untuk ditegakkan, dan menyadari hal itu sejak awal akan menghemat lebih banyak daripada penyempurnaan prosedur apa pun. Jika debitur korporasi telah berhenti membayar dan terdapat lebih dari satu kreditur, seorang kreditur dapat mengajukan permohonan kepailitan berdasarkan Undang-Undang Kepailitan. Permohonan tersebut terkadang digunakan sebagai tekanan, dan memang memfokuskan perhatian, tetapi itu adalah instrumen yang tumpul: begitu kepailitan dinyatakan, kurator mengambil alih, penegakan hukum individual berhenti, dan kreditur tanpa jaminan biasanya menerima sedikit atau tidak sama sekali. Gambaran umum kami tentang Undang-Undang Kepailitan dan prosedurnya menjelaskan bagaimana harta kekayaan tersebut dikelola.
Suatu bisnis yang mengalami kesulitan juga dapat mengusulkan rencana restrukturisasi di luar kepailitan, yang dapat dikonfirmasi oleh pengadilan sehingga mengikat kreditor yang menentang, termasuk mereka yang memilih menentangnya. Jalur ini telah mengubah perhitungan bagi kreditor debitur yang lebih besar secara signifikan, dan dijelaskan dalam artikel kami tentang skema restrukturisasi WHOA . Bagi debitur perorangan, skema penjadwalan ulang utang menurut undang-undang dan jalur bantuan utang pemerintah daerah sama-sama berakhir dengan moratorium penegakan hukum, sehingga kreditor yang mengabaikan kesepakatan yang akan datang dapat mendapati penyitaannya dibatalkan.
Uji praktis sebelum memulai proses hukum itu sederhana: apakah ada sesuatu yang dapat disita, dan apakah berkas dapat membuktikan klaim tersebut. Pencarian di register perdagangan, register tanah, dan, jika relevan, register penyitaan akan menjawab pertanyaan pertama dalam waktu singkat. Menggugat debitur tanpa aset akan menghasilkan putusan, tagihan, dan tidak ada uang.
Apa yang harus dilakukan kreditur sekarang?
Penagihan utang di Belanda lebih menghargai persiapan daripada agresivitas. Sepakati jangka waktu pembayaran dan syarat dan ketentuan umum yang berlaku secara tertulis sebelum Anda mengirimkan barang, dan pastikan syarat dan ketentuan tersebut benar-benar diserahkan, karena syarat dan ketentuan yang tidak pernah diberikan dapat dibatalkan. Kirimkan faktur dengan segera dan simpan bukti pengiriman. Kirimkan pengingat pada hari berakhirnya jangka waktu, bukan sebulan kemudian, dan kirimkan surat pemberitahuan empat belas hari kepada konsumen yang sesuai dengan undang-undang, karena dokumen tunggal tersebut menentukan apakah biaya penagihan Anda akan berhasil.
Jika pembayaran masih belum dilakukan, putuskan dengan cermat daripada secara otomatis: nilai kemungkinan pemulihan, periksa jangka waktu pembatasan, pertimbangkan apakah penyitaan proporsional, dan pilih antara pengadilan subdistrik, pengadilan distrik, dan prosedur Eropa. Dan simpan berkasnya. Hampir setiap klaim yang gagal di pengadilan Belanda gagal karena bukti atau formalitas yang terlewat, bukan karena substansi perkara.
Pertanyaan umum tentang penagihan utang di Belanda
Berapa lama proses penagihan utang?
Tidak ada satu jawaban pasti untuk pertanyaan ini, karena jangka waktunya bisa sangat bervariasi tergantung situasinya. Tahap awal, atau tahap damai, dapat selesai hanya dalam beberapa minggu jika debitur kooperatif dan cepat merespons. Namun, jika komunikasi berlarut-larut atau perlu beberapa kali pengingat untuk mendapatkan respons, tahap ini dapat dengan mudah berlangsung hingga beberapa bulan.
Jika perkara harus dibawa ke pengadilan, Anda akan menghadapi jangka waktu yang jauh lebih lama. Kasus pengadilan yang sederhana dan tanpa sengketa mungkin akan menambah waktu beberapa bulan lagi. Untuk situasi yang lebih kompleks—mungkin dengan perselisihan besar atau melibatkan banyak pihak—seluruh proses dari surat tuntutan pertama hingga putusan pengadilan final bisa memakan waktu lebih dari satu tahun. Anda juga harus memperhitungkan jadwal pengadilan itu sendiri, karena beban kasus mereka saat ini dapat menyebabkan penundaan lebih lanjut.
Siapa yang menanggung biaya penagihan utang?
Di Belanda, hukumnya jelas: debitur umumnya bertanggung jawab untuk membayar biaya tambahan yang terkait dengan penagihan. Hal ini berlaku selama kreditur telah mematuhi aturan dan mengikuti semua langkah hukum yang benar, seperti mengirimkan pemberitahuan yang diperlukan.
Namun, ada perlindungan penting yang diberlakukan untuk konsumen. Wet Incassokosten (WIK), atau Undang-Undang Biaya Penagihan Utang, menetapkan batasan pada biaya yang dapat dikenakan untuk utang konsumen. Biaya ini dihitung sebagai persentase tertentu dari utang asli, yang mencegah kreditor menumpuk biaya yang berlebihan atau tidak adil. Hal ini menciptakan sistem yang dapat diprediksi dan adil bagi semua pihak yang terlibat.
Bisakah saya membantah utang selama proses penagihan?
Tentu saja. Anda memiliki hak hukum untuk mengajukan sengketa utang kapan saja. Sebaiknya Anda mengajukan sengketa secara tertulis sedini mungkin, dengan menjelaskan secara jelas alasan Anda tidak setuju dengan klaim tersebut. Anda mungkin mempermasalahkan jumlahnya, atau Anda mungkin merasa utang tersebut tidak sah sama sekali.
Setelah Anda resmi membantah utang tersebut dengan alasan yang kuat, agen penagihan tidak dapat terus menuntut Anda secara agresif hingga perselisihan tersebut terselesaikan. Jika kreditor memutuskan untuk membawa Anda ke pengadilan, sengketa tertulis Anda akan menjadi dasar pembelaan hukum Anda.
Kemampuan untuk mengajukan sengketa utang merupakan hak fundamental yang menjamin keadilan. Hal ini memaksa kreditur untuk membuktikan klaim mereka dan mencegah tindakan penagihan atas faktur yang berpotensi salah atau palsu.
Apa perbedaan antara agen penagihan utang dan juru sita?
Ini adalah perbedaan yang sangat penting dalam sistem Belanda, dan ini menyebabkan banyak kebingungan.
- A agen penagihan utang (agensi koleksi) hanya beroperasi dalam fase kekeluargaan. Mereka dapat mengirim surat, menelepon, dan mencoba menegosiasikan rencana pembayaran. Namun, mereka memiliki tidak ada kewenangan hukum khusus untuk memaksa Anda membayar.
- A juru sita (juru sita), di sisi lain, adalah pejabat publik yang ditunjuk oleh Mahkota. Merekalah satu-satunya yang secara hukum diizinkan untuk memulai proses peradilan dengan menyampaikan panggilan pengadilan. Jika pengadilan mengeluarkan putusan, juru sitalah yang dapat menegakkannya dengan menyita aset atau menyita gaji. Meskipun juru sita juga dapat mengelola penagihan damai, wewenang mereka yang sebenarnya baru berlaku ketika situasinya menjadi legal.
Selain proses penagihan itu sendiri, perlu diingat bagaimana hal ini dapat memengaruhi kehidupan finansial Anda secara keseluruhan. Keterlambatan pembayaran dan wanprestasi dapat memengaruhi peringkat kredit Anda, yang mungkin akan mempersulit Anda mendapatkan pinjaman di masa mendatang.
Law & More Kami membantu kreditur dan debitur di setiap tahap penagihan utang di Belanda, mulai dari penyusunan syarat umum dan surat permintaan yang sesuai hingga penyitaan sebelum putusan, proses di pengadilan subdistrik dan distrik, penegakan hukum, dan pemulihan lintas batas. Jika Anda memiliki piutang, atau Anda telah menerima surat permintaan atau surat perintah yang ingin Anda nilai, silakan hubungi pengacara kami.