Pendanaan perusahaan Belanda selalu melibatkan dua pertanyaan hukum: dari mana uang itu berasal, dan jaminan apa yang diterima pemberi pinjaman atau investor sebagai imbalannya. Utang bank hampir selalu dijamin dengan hak gadai (pandrecht), hipotek (hypotheekrecht) atau jaminan (borgtocht), sementara investor ekuitas dilindungi melalui anggaran dasar dan perjanjian pemegang saham; pengecualian utamanya adalah penawaran saham atau obligasi kepada publik, yang dapat memerlukan prospektus yang disetujui oleh Otoritas Pasar Keuangan Belanda (AFM).
Halaman ini menjelaskan jalur pembiayaan yang tersedia bagi perseroan terbatas swasta Belanda (BV), hak jaminan yang diakui oleh Kitab Undang-Undang Perdata Belanda (BW) dan bagaimana hak tersebut dibuat, formalitas penerbitan saham, dan kapan pengawasan keuangan berlaku. Halaman ini ditulis untuk para pengusaha dan kelompok internasional yang membiayai anak perusahaan di Belanda.
Jalur pembiayaan apa saja yang tersedia bagi perusahaan Belanda?
Perseroan terbatas (BV) Belanda dapat menggunakan utang bank, ekuitas, skema pemerintah, dan pembiayaan alternatif seperti crowdfunding, leasing, dan anjak piutang. Sebagian besar perusahaan yang sedang berkembang menggabungkan beberapa di antaranya, sehingga tugas hukumnya adalah memastikan lapisan-lapisan tersebut tidak saling bertentangan.
Utang bank menjaga kepemilikan tetap utuh tetapi membawa perjanjian, kewajiban pembayaran kembali, dan jaminan. Ekuitas dari investor malaikat, modal ventura, atau ekuitas swasta tidak perlu dikembalikan, tetapi mengurangi kepemilikan pendiri dan memberi investor hak suara. Dukungan pemerintah melalui Badan Usaha Belanda (RVO) atau Invest-NL relatif murah tetapi bersyarat.
Konflik antar lapisan adalah hal yang umum. Klausul penolakan jaminan dalam fasilitas perbankan dapat menghalangi jaminan yang dibutuhkan oleh pemberi sewa peralatan, hak veto investor dapat menghentikan pencairan pinjaman, dan syarat subsidi dapat membatasi perubahan kendali di kemudian hari. Bacalah dokumen yang ada sebelum Anda menandatangani dokumen berikutnya.
| Sumber pendanaan | Paling cocok untuk | Keamanan umum | Dampak pada kepemilikan |
|---|---|---|---|
| Pinjaman bank atau fasilitas kredit | Perusahaan dengan rekam jejak dan aset | Jaminan atas piutang, saham dan surat berharga; hipotek; garansi | Tidak ada, tetapi perjanjian membatasi kebebasan bertindak. |
| Modal ventura dan investasi malaikat | Perusahaan rintisan dan perusahaan yang sedang berkembang dengan potensi pertumbuhan. | Tidak ada dalam pengertian klasik; perlindungan melalui perjanjian pemegang saham. | Pengurangan nilai, perwakilan dewan, hal-hal yang dicadangkan |
| Skema dan jaminan pemerintah | Inovasi, keberlanjutan, dan pinjaman usaha kecil | Tergantung pada skemanya; jaminan negara mendukung fasilitas perbankan. | Tidak ada, tetapi syarat dan kewajiban pelaporan berlaku. |
| Crowdfunding | Smaller meningkatkan penggalangan dana dengan cerita yang berfokus pada konsumen. | Berbeda-beda tergantung platform; berbasis pinjaman atau berbasis ekuitas. | Tidak ada untuk yang berbasis pinjaman, pengenceran untuk yang berbasis ekuitas. |
| Sewa dan anjak piutang | Peralatan dan modal kerja | Hak kepemilikan atau penguasaan aset tetap dipertahankan; pengalihan piutang. | None |
Apa yang akan diminta oleh bank Belanda?
Perjanjian kredit Belanda biasanya berupa surat penawaran singkat yang mencakup syarat dan ketentuan umum perbankan serta ketentuan kredit umum bank. Dokumen-dokumen umum tersebut memuat klausul percepatan pembayaran, kewajiban informasi, dan pengaturan jaminan, sehingga perlu mendapat perhatian yang sama seperti surat penawaran.
Tiga klausul perlu diperhatikan dengan saksama sebelum Anda menandatanganinya. Perjanjian keuangan, seperti rasio leverage atau solvabilitas yang diuji setiap kuartal, mengubah kuartal yang lemah menjadi peristiwa wanprestasi. Janji negatif mencegah Anda memberikan jaminan kepada orang lain. Klausul penghentian menetapkan periode pemberitahuan bank; bank tetap harus bertindak dengan hati-hati dan sesuai dengan kewajaran dan keadilan (redelijkheid en billijkheid), sehingga penghentian mendadak tanpa periode transisi yang wajar dapat ditentang.
Kapan jaminan pribadi memerlukan persetujuan pasangan Anda?
Berdasarkan Pasal 1:88(1)(c) BW, orang yang sudah menikah atau pasangan terdaftar memerlukan persetujuan tertulis dari pasangan lainnya untuk menjadi penjamin di luar kegiatan profesi atau bisnisnya sendiri. Tanpa persetujuan tersebut, pasangan lainnya dapat membatalkan jaminan berdasarkan Pasal 1:89 BW, kecuali jika bank bertindak dengan itikad baik.
Pasal 1:88(5) BW memuat pengecualian: tidak diperlukan persetujuan jika jaminan diberikan oleh direktur BV atau NV yang, sendiri atau bersama dengan direktur lainnya, memegang mayoritas saham, dan jaminan tersebut melayani kegiatan usaha normal perusahaan tersebut. Apakah pembiayaan tertentu termasuk dalam pengecualian tersebut seringkali diperdebatkan di pengadilan, oleh karena itu, selesaikanlah sebelum akta ditandatangani.
Hak-hak keamanan apa saja yang diakui oleh hukum Belanda?
Hukum Belanda memiliki sistem hak jaminan tertutup: gadai, hipotek, garansi, dan hak kepemilikan tetap, masing-masing dibuat dalam bentuk yang ditentukan oleh BW (Undang-Undang Kepailitan Belanda). Hak jaminan yang dibuat dengan benar memberikan pemegangnya prioritas atas kreditur biasa dan tetap berlaku meskipun debitur dinyatakan pailit.
Janji (pandrecht)
Gadai mengamankan aset bergerak dan piutang. Berdasarkan Pasal 3:237 BW, gadai tanpa penguasaan dibuat dengan akta notaris atau akta pribadi terdaftar, dan aset tetap berada di perusahaan. Itulah bentuk yang digunakan hampir di semua pinjaman bisnis.
Piutang dapat dijaminkan tanpa memberitahukan debitur (jaminan tanpa pemberitahuan) berdasarkan Pasal 3:239 BW, tetapi hanya piutang yang sudah ada atau timbul langsung dari hubungan hukum yang sudah ada. Itulah sebabnya perjanjian kredit mewajibkan peminjam untuk menandatangani akta jaminan tambahan secara berkala, seringkali setiap bulan atau triwulan.
Berdasarkan Pasal 3:248 BW, penerima gadai dapat menjual aset yang digadaikan tanpa putusan pengadilan apabila debitur lalai (parate executie). Hakim penanggulangan sementara (voorzieningenrechter) dapat mengizinkan penjualan secara pribadi sebagai pengganti penjualan publik berdasarkan Pasal 3:251 BW, dan kelebihan dana dikembalikan kepada debitur.
Hipotek (hypotheekrecht)
Jaminan atas properti, kapal terdaftar, dan pesawat terbang berbentuk hipotek. Berdasarkan Pasal 3:260 BW, hipotek dibuat dengan akta notaris yang kemudian didaftarkan di register publik Kantor Pendaftaran Tanah (Kadaster), dan hipotek yang bersaing diurutkan berdasarkan tingkat pendaftarannya.
Berdasarkan Pasal 3:268 BW, pemberi pinjaman dapat meminta agar harta tersebut dijual melalui lelang umum di hadapan notaris perdata apabila debitur wanprestasi. Hakim yang berwenang dalam upaya hukum sementara dapat menyetujui penjualan secara pribadi, yang biasanya menghasilkan harga yang lebih baik.
Jaminan dan tanggung jawab kelompok
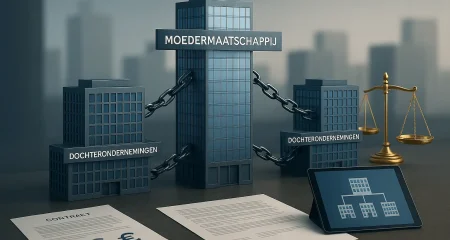
Jaminan (borgtocht) berdasarkan Pasal 7:850 BW menjadikan pihak ketiga, seringkali direktur atau perusahaan induk, bertanggung jawab atas utang perusahaan. Kelompok perusahaan juga menggunakan tanggung jawab bersama dan tanggung jawab secara terpisah atau pernyataan tanggung jawab berdasarkan Pasal 2:403 BW, yang membebaskan anak perusahaan dari kewajiban menerbitkan laporan keuangan tahunan lengkap jika perusahaan induk menanggung tanggung jawab atas utangnya.
Pernyataan 403 mudah diberikan tetapi sulit diakhiri. Berdasarkan Pasal 2:404 BW, penarikan diajukan ke register perdagangan, tetapi kewajiban atas utang yang timbul dari transaksi sebelumnya tetap ada sampai prosedur terpisah selesai, termasuk jangka waktu dua bulan di mana pemberitahuan penghentian tetap terbuka untuk diperiksa.
Retensi judul
Pemasok dapat menahan kepemilikan barang yang dikirim hingga pembayaran diterima, sebagaimana diatur dalam Pasal 3:92 BW. Klausul ini harus disepakati sebelum atau pada saat pengiriman, sehingga tercantum dalam syarat dan ketentuan umum serta konfirmasi pesanan, bukan dalam surat pengingat. Artikel kami tentang jaminan keuangan dalam hukum perusahaan membahas instrumen-instrumen ini lebih lanjut, dan halaman kami tentang perjanjian pembiayaan mencakup kontrak itu sendiri.
Bagaimana cara menerbitkan saham kepada investor di sebuah BV?
Saham baru dalam suatu BV diterbitkan berdasarkan resolusi rapat umum pemegang saham sesuai dengan Pasal 2:206 BW, kecuali anggaran dasar menetapkan badan lain. Sesuai dengan Pasal 2:196 BW, setiap penerbitan dan setiap pengalihan saham memerlukan akta yang dibuat di hadapan notaris hukum perdata yang berkedudukan di Belanda.
Tidak ada modal saham minimum untuk BV, sehingga negosiasi berfokus pada persentase kepemilikan perusahaan daripada jumlah yang dibayarkan. Anggaran dasar bersifat publik dan berisi kelas saham, pembatasan transfer, dan aturan pengambilan keputusan. Perjanjian pemegang saham bersifat privat dan mencakup hal-hal yang dicadangkan, kursi dewan direksi, anti-dilusi, hak informasi, drag-along dan tag-along, serta ketentuan pengunduran diri.
Jika kedua dokumen tersebut bertentangan, anggaran dasar mengatur perusahaan sementara perjanjian mengikat para pihak secara kontraktual, yang berpotensi menimbulkan perselisihan. Samakan keduanya selama putaran pendanaan. Artikel kami tentang apa yang harus terkandung dalam perjanjian pemegang saham menjelaskan hal ini, dan panduan kami tentang mendirikan BV Belanda dengan pemegang saham asing membahas tentang pendirian perusahaan.
Kapan para direktur bertanggung jawab atas pembagian dividen?
Berdasarkan Pasal 2:216(2) BW, pembagian kepada pemegang saham tidak berlaku sampai dewan direksi menyetujuinya, dan dewan direksi harus menolak jika mengetahui atau dapat memperkirakan secara wajar bahwa perusahaan tidak dapat terus membayar utangnya setelah itu. Direksi yang tetap menyetujui bertanggung jawab secara bersama-sama dan secara tanggung jawab sendiri atas kekurangan tersebut ditambah bunga menurut Pasal 2:216(3) BW.
Pemegang saham yang mengetahui atau seharusnya dapat memperkirakan masalah tersebut dapat diwajibkan untuk mengembalikan apa yang telah mereka terima. Rekapitulasi dividen dan pembayaran kembali pinjaman pemegang saham yang didanai oleh putaran pendanaan baru adalah contoh transaksi yang tercakup dalam aturan ini. Tanggung jawab direksi dibahas lebih rinci di halaman terpisah.
| Pertimbangan | Efek ekuitas | Keamanan hutang |
|---|---|---|
| Dampak pada kepemilikan | Pengurangan nilai saham, hak suara bagi investor. | None |
| Pembayaran kembali | Tidak ada kewajiban pembayaran kembali | Bunga dan pokok pada tanggal tetap |
| Peringkat kebangkrutan | Terakhir, setelah semua kreditur | Sebagai kreditor, mendahulukan pemegang saham. |
| Formalitas di BV | Akta notaris untuk penerbitan dan pengalihan | Bersifat kontraktual; akta notaris hanya untuk jaminan terkait. |
| Beban regulasi | Lebih tinggi jika ditawarkan kepada publik. | Lebih tinggi jika ditawarkan kepada publik. |
Kapan Anda memerlukan prospektus atau pengawasan AFM?
Penawaran saham atau obligasi kepada publik, atau penerimaan untuk diperdagangkan di pasar yang diatur, memerlukan prospektus yang disetujui berdasarkan Peraturan Prospektus Uni Eropa. Undang-Undang Pengawasan Keuangan (Wet op het financieel toezicht, Wft) menjadikan AFM sebagai otoritas yang berwenang di Belanda.
Pengecualian melakukan sebagian besar pekerjaan praktis. Penawaran hanya kepada investor yang memenuhi syarat, penawaran kepada sejumlah orang terbatas per Negara Anggota, dan penawaran dengan investasi minimum yang tinggi berada di luar kewajiban prospektus, dan peraturan Belanda menambahkan pengecualian nasional untuk penawaran yang lebih kecil yang memerlukan pemberitahuan kepada AFM dan dokumen informasi yang ditentukan. Ambang batas telah berubah melalui undang-undang Uni Eropa baru-baru ini, jadi periksa angka yang berlaku pada tanggal penawaran Anda.
Penawaran tanpa prospektus yang diperlukan dapat dihentikan oleh AFM dan membuat penerbit rentan terhadap klaim dari investor. Platform crowdfunding berada di bawah peraturan layanan crowdfunding Uni Eropa: mereka memerlukan lisensi AFM, harus menerapkan tes pengetahuan dan periode refleksi untuk investor yang kurang berpengalaman, dan harus menerbitkan lembar informasi investasi utama untuk setiap proyek. Platform menanggung sebagian besar beban kepatuhan, tetapi Anda tetap bertanggung jawab atas keakuratan informasi tentang bisnis Anda.
Bagaimana cara kerja skema dan jaminan pemerintah?
Dukungan publik berjalan melalui tiga jalur: dukungan pajak untuk penelitian (WBSO, dikelola oleh RVO), pendanaan langsung seperti kredit inovasi dan Invest-NL, dan jaminan yang didukung negara seperti skema jaminan kredit UKM (BMKB). Syarat dan jumlahnya berubah secara berkala, sehingga dokumentasi skema terkini dari badan pengelola adalah satu-satunya sumber yang dapat diandalkan.
Perjanjian pendanaan berisi kewajiban pelaporan, tahapan penting, pembatasan perubahan kendali, dan klausul penarikan kembali, dan pelanggaran dapat mengubah subsidi menjadi utang yang harus dibayar kembali. Jaminan negara melindungi bank, bukan peminjam: jika negara membayar, perusahaan tetap bertanggung jawab atas utang tersebut. Struktur pajak seputar skema ini adalah urusan penasihat pajak; kami menangani kerangka hukum dan kontraknya.
Kesalahan apa yang paling merugikan perusahaan?
Empat kesalahan menyebabkan sebagian besar sengketa pembiayaan. Yang pertama adalah memperlakukan lembar persyaratan (term sheet) sebagai formalitas: ketentuan komersialnya biasanya tidak mengikat, tetapi klausul eksklusivitas, kerahasiaan, dan biaya mengikat, dan ketentuan komersial tersebut sulit untuk dibuka kembali di kemudian hari.
Yang kedua adalah memberikan jaminan yang lebih luas daripada yang dibutuhkan pembiayaan. Jaminan berupa seluruh piutang, saham, dan surat berharga yang ada dan yang akan datang akan menghalangi pembiayaan lainnya; untuk fasilitas yang sederhana, hal ini seringkali dapat dinegosiasikan. Yang ketiga adalah jaminan pribadi yang ditandatangani tanpa memeriksa aturan persetujuan pasangan suami istri sebagaimana diatur dalam Pasal 1:88 BW, atau ditandatangani ketika perusahaan sudah dalam kesulitan. Yang keempat adalah ketidaksesuaian jangka waktu: uang jangka pendek untuk aset jangka panjang memaksa pembiayaan ulang pada saat yang paling buruk.
Apa saja yang perlu Anda periksa sebagai perusahaan yang sedang menggalang dana?
- Peristiwa apa saja yang memicu gagal bayar berdasarkan perjanjian kredit dan ketentuan kredit umum, dan seberapa besar ruang gerak yang diberikan oleh ketentuan keuangan tersebut.
- Apakah janji negatif atau hak veto investor dalam dokumen yang ada akan menghalangi pembiayaan baru tersebut.
- Aset apa saja yang dicakup oleh akta gadai dan hipotek, dan apakah hal itu sesuai dengan ukuran fasilitas pinjaman.
- Apakah jaminan direktur atau pemegang saham memerlukan persetujuan pasangan berdasarkan Pasal 1:88 BW.
- Apakah suatu rencana distribusi memenuhi uji solvabilitas berdasarkan Pasal 2:216 BW.
- Apakah penawaran saham atau obligasi memerlukan prospektus atau pemberitahuan AFM.
Apa yang harus Anda periksa sebagai pemberi pinjaman atau investor?
- Baik setiap jaminan dibuat dengan akta notaris atau akta terdaftar, sebagaimana diatur dalam Pasal 3:237 atau 3:239 BW.
- Apakah hipotek tersebut terdaftar di Kantor Pendaftaran Tanah dan apa peringkatnya.
- Apakah jaminan dari direktur sah tanpa persetujuan pasangan, atau apakah persetujuan telah diperoleh secara tertulis.
- Apakah penerbitan saham tersebut telah disahkan oleh badan yang berwenang dan dilaksanakan dengan akta notaris sesuai dengan Pasal 2:196 BW.
- Apakah anggaran dasar dan perjanjian pemegang saham menyatakan hal yang sama mengenai hal-hal yang dicadangkan dan pengalihan saham.
Apa yang dapat kami lakukan untuk Anda terkait pembiayaan dan jaminan?
Tim pengacara perusahaan dan hukum bisnis kami membantu perusahaan Belanda dan internasional, pemberi pinjaman, dan investor dalam hal:
- Kami meninjau surat penawaran, ketentuan kredit umum, dan paket jaminan sebelum Anda menandatangani.
- Kami menegosiasikan perjanjian, jaminan negatif, dan cakupan jaminan dan garansi.
- Kami menyusun dan menegosiasikan lembar persyaratan, perjanjian pemegang saham, dan amandemen anggaran dasar.
- Kami mengkoordinasikan akta notaris untuk penerbitan saham, gadai atau hipotek dengan notaris hukum perdata.
- Kami memeriksa apakah penawaran saham atau obligasi Anda memerlukan prospektus atau pemberitahuan AFM.
- Kami meninjau persyaratan subsidi dan jaminan untuk risiko perubahan kepemilikan dan penarikan kembali dana.
Ringkasan
- Pinjaman bisnis di Belanda hampir selalu dijamin dengan gadai, hipotek, atau jaminan, yang dibuat dalam bentuk yang ditentukan oleh BW (Badan Perbankan Belanda).
- Jaminan pribadi mungkin memerlukan persetujuan pasangan berdasarkan Pasal 1:88 BW, kecuali berlaku pengecualian direktur pemegang saham mayoritas.
- Saham di BV diterbitkan dan dialihkan dengan akta notaris berdasarkan Pasal 2:196 BW.
- Direksi bertanggung jawab secara pribadi atas pembagian dividen yang menyebabkan perusahaan tidak mampu membayar utangnya (Pasal 2:216 BW).
- Penawaran umum sekuritas mungkin memerlukan prospektus yang disetujui AFM; periksa ambang batas pengecualian saat ini.
Pertanyaan yang sering diajukan
Bisakah bank menjual aset yang digadaikan tanpa melalui pengadilan?
Ya. Berdasarkan Pasal 3:248 Kitab Undang-Undang Hukum Perdata Belanda, penerima gadai dapat menjual aset yang digadaikan setelah debitur wanprestasi, tanpa putusan pengadilan terlebih dahulu. Penjualan tersebut bersifat publik kecuali hakim yang memberikan putusan pendahuluan mengizinkan penjualan secara pribadi berdasarkan Pasal 3:251.
Apakah BV (Bank of Virginia) memerlukan modal saham minimum?
Tidak. Perseroan Terbatas Belanda (BV) tidak memiliki modal saham minimum. Saham diterbitkan berdasarkan resolusi rapat umum pemegang saham (atau badan lain yang disebutkan dalam anggaran dasar) dan akta notaris berdasarkan Pasal 2:196 Kitab Undang-Undang Hukum Perdata Belanda.
Bisakah pasangan saya membatalkan jaminan pribadi saya untuk perusahaan?
Mungkin saja. Berdasarkan Pasal 1:88 dan 1:89 Kitab Undang-Undang Hukum Perdata Belanda, jaminan yang diberikan di luar kegiatan usaha normal tanpa persetujuan pasangan Anda dapat dibatalkan, kecuali jika kreditur bertindak dengan itikad baik. Persetujuan tidak diperlukan jika Anda adalah direktur yang memegang, sendiri atau bersama direktur lain, mayoritas saham dan jaminan tersebut melayani kegiatan usaha normal perusahaan.